アパート経営を始める際、「新築と中古のどちらを選ぶべきか」は多くの投資家が悩むポイントです。とりわけ、建築費や物件価格が上昇し、金利も上昇局面にある現在は、比較的安い価格で購入でき、表面利回りも高くなりやすい中古アパートに注目する人も少なくありません。
実際、国土交通省の建設工事費デフレーター(木造住宅)は2026年6月分で126.7(2020年度=100)と、前年同月比で4.5%上昇しています。また、日本銀行は2026年9月に政策金利を1.25%程度へ引き上げ、国内銀行の新規貸出の約定平均金利(総合。事業向けを含む貸出全体)も2026年7月には1.706%と、マイナス金利政策の解除前にあたる2024年2月の0.676%から上昇しています。
※出典:国土交通省「建設工事費デフレーター」、日本銀行「金融市場調節方針の変更について」(2026年9月18日)、日本銀行「貸出約定平均金利の推移」(2026年7月分、2024年2月分)
投資家の購入動向にも変化がみられます。健美家の投資家向け意識調査で、融資を利用して購入した物件の種別を見ると、2025年10月の調査では中古木造アパートが33.5%と、新築木造アパート(15.2%)の2倍を超えました。ただし、2026年4月の調査では中古木造アパートが26.4%、新築木造アパートが24.0%と差は縮まっており、中古への関心が一方的に高まっているとまではいえません。
※出典:不動産投資と収益物件の情報サイト 健美家(けんびや)「不動産投資に関する意識調査(第24回)」「不動産投資に関する意識調査(第25回)」(いずれも融資を利用して購入した回答者が対象。回答者数は第24回158名、第25回129名)
アパート経営では、購入価格や表面利回りだけでなく、融資期間や金利、修繕費、空室リスク、そして将来の売却まで含めて収支を考える必要があります。本記事では、このうち「融資」と「出口(売却)」に絞り、新築アパートと中古アパートを比較しながら、確認しておきたいポイントを解説します。
目次
- 新築アパートと中古アパート、まずは何が違う?
1-1.中古アパートは「価格の安さ」と「高利回り」が特徴
1-2.新築アパートは高価格・低利回りだが「融資期間を長く設定しやすい」
1-3.新築と中古を比較するときの8項目 - 融資で確認したい3つのポイント
2-1.築年数によって融資期間が制限される場合がある
2-2.金利上昇の影響は融資期間と利回りによってどう変わる?
2-3.物件の状態によって融資条件が変わることがある - 中古アパートの売却で確認したい3つのポイント
3-1.築年数は買い手の融資条件にどう影響する?
3-2.表面利回りが高くても売却価格が下がるのはどのような場合?
3-3.大規模修繕のタイミングが売却に影響する - 新築アパートの融資・売却で確認したいポイント
4-1.長い融資期間は返済額を抑えやすいが、元金の減り方は遅くなる
4-2.建物性能によって融資期間が変わる場合がある
4-3.売却時の築年数と建物性能は、買い手の融資にどう影響する? - 新築アパート経営を手がける不動産投資会社
5-1.株式会社シノケンプロデュース - まとめ
1 新築アパートと中古アパート、まずは何が違う?
新築アパートと中古アパートの違いを考える際、最初に目につくのが「価格」と「利回り」です。一般に、新築物件は価格が高く利回りが低くなりやすい一方、中古物件は価格が抑えられ、表面利回りの高い物件を見つけやすい傾向があります。それぞれのメリットと注意点を具体的に解説します。
1-1 中古アパートは「価格の安さ」と「高利回り」が特徴
中古アパートの大きな特徴は、新築アパートと比較して取得価格を抑えやすいことです。築年数の経過などが価格に反映されるため、同規模の新築物件よりも低い価格で購入できるケースがあります。また、年間家賃収入を購入価格で割った表面利回りも、新築より高くなりやすい傾向があります。
以下は、健美家に登録された一棟アパート(全国)の表面利回りと価格を、築年数の区分ごとにまとめたものです。
| 一棟アパート(全国) | 築10年未満 | 築20年以上 |
|---|---|---|
| 表面利回り | 5.98% | 9.48% |
| 価格 | 1億3,266万円 | 6,082万円 |
※出典:不動産投資と収益物件の情報サイト 健美家(けんびや)「収益不動産 市場動向 四半期レポート2026年4月~6月期」(2026年7月22日発表)を基に作成(同レポートの区分「築10年未満」「築20年~」の値。健美家に登録された物件の平均)
築20年以上の物件は、築10年未満と比べて価格が半分以下で、表面利回りは3.5ポイント高くなっています。ただし、全国の平均値のため、築年数の違いだけでなく、立地や建物規模の違いも数値に含まれています。
以下の表は、中古アパートの代表的なメリットと注意点をまとめたものです。
| 主なメリット | 主な注意点 |
|---|---|
| 新築より取得価格を抑えやすい 表面利回りが高くなりやすい 入居状況や家賃推移を確認できる 修繕履歴を確認できる 減価償却費を大きく計上できる場合がある、など |
設備の老朽化と交換費用の増加 大規模修繕の発生 空室率の上昇 築年数によって融資期間が短くなる場合がある 売却時に買い手の融資期間が制約される場合がある、など |
とりわけ特徴的なのは、中古アパートでは過去の入居状況や家賃、修繕履歴などを確認できる点です。実際の賃貸経営の実績を確認したうえで投資判断ができる点は、新築物件にはない特徴といえます。ただし、購入時の利回りが高くても、修繕費や空室が増えれば、手元に残る額は減ります。
税務面の違いもあります。中古の建物は、税務上の耐用年数を新築より短く見積もることができ、法定耐用年数(木造の住宅用は22年)をすべて経過した木造アパートでは、簡便法を用いると4年となります。1年あたりの減価償却費が大きくなる点を理由に、中古を選ぶ投資家もいます。ただし、償却期間が終わると経費に計上できる額が減る点や、土地は減価償却の対象にならない点、計上した減価償却費の分だけ売却時の取得費が下がり、譲渡所得が増える点には注意が必要です。
※出典:国税庁「No.5404 中古資産の耐用年数」「No.2100 減価償却のあらまし」「No.3261 建物の取得費の計算」「主な減価償却資産の耐用年数表」
1-2 新築アパートは高価格・低利回りだが「融資期間を長く設定しやすい」
新築アパートは中古物件と比べて購入価格が高く、表面利回りも低い傾向があります。そのため、購入時点の数字だけを比較すると、中古物件のほうが有利に見えることがあります。
一方で、新築には長期運用を考えるうえでの特徴があります。代表的なのは、竣工して間もない建物であるため、取得後の早い時期に屋根や外壁などの大がかりな改修が必要になる可能性が低い点です。また、新築であることが入居募集時の訴求点になる点も特徴です。ただし、新築時の家賃は築年数の経過とともに下がりやすいため、それを踏まえて収支をシミュレーションすることが大切です。
さらに、築年数が浅いため、金融機関の融資審査において中古より長い融資期間を設定できる可能性があります。融資期間が長くなれば、同じ借入額でも毎月・年間の返済額を抑えやすく、運用中のキャッシュフローに余裕を持たせやすくなります。
ただし、融資期間を延ばせば、総支払利息はその分だけ増えます。たとえば5,000万円を金利2%・元利均等返済で借り入れた場合、総支払利息は20年返済で約1,071万円、35年返済で約1,957万円です。期間だけで判断するのではなく、金利と総返済額もあわせて確認する必要があります。
以下の表は、新築アパートの代表的なメリットと注意点をまとめたものです。
| 主なメリット | 主な注意点 |
|---|---|
| 取得後の早い時期に大規模修繕が発生しにくい 新築であることを入居募集で訴求できる 長い融資期間を設定できる可能性がある 売却時も築年数が比較的浅い、など |
購入価格と借入額が大きくなりやすい 表面利回りが低くなりやすい 入居や家賃の実績を確認できない 新築時の家賃は下がりやすい 長期融資では総支払利息が増え、元金の減り方が遅い、など |
1-3 新築と中古を比較するときの8項目
新築と中古を比較するときに参考になる8項目をまとめたのが以下の表です。
| 比較項目 | 新築アパート | 中古アパート |
|---|---|---|
| 購入価格 | 高くなりやすい | 抑えやすい |
| 借入額 | 大きくなりやすい | 抑えやすい |
| 表面利回り | 低くなりやすい | 高くなりやすい |
| 融資期間 | 長く設定できる可能性がある | 築年数の影響を受けやすい |
| 修繕リスク | 初期は抑えやすい | 築年数に応じて高まりやすい |
| 賃貸需要 | 新築であることを訴求しやすい | 過去の入居実績を確認できる |
| 家賃の推移 | 新築時の家賃から下がりやすい | すでに築年数が反映された家賃水準 |
| 売却 | 売却時も築年数が比較的浅い。長期融資では借入残高が多く残りやすい | 築年数によって買い手の融資に影響する可能性がある。価格に占める土地の割合は高くなりやすい |
このように、購入価格や表面利回りでは中古アパートが、融資期間や売却時の築年数では新築アパートが有利になりやすく、項目によって有利な側は異なります。以下では、このうち融資と売却について詳しく見ていきます。
2 融資で確認したい3つのポイント
アパートを購入するとき、最初に確認したいのが融資です。中古アパートでは、築年数が融資期間を左右する要素の一つになります。以下では、中古アパートを中心に3点を見ていきます。2-1と2-2の試算は、新築アパートも対象にしています。
2-1 築年数によって融資期間が制限される場合がある
中古アパートでは、築年数が古くなるほど融資期間が短くなる可能性があります。金融機関ごとに基準は異なりますが、建物の構造ごとに定めた年数(法定耐用年数や、新築時の融資期間の上限)から築年数を差し引いて、貸し出す期間の上限とする考え方があるためです。
たとえば、横浜銀行のアパートローンでは、中古物件の融資期間を「新築物件の場合の融資期間-築後経過年数」以内としています。また、北陸銀行では木造・鉄骨造の場合、「新築時の構造別規定融資期間-築後経過年数+既経過年数×20%」以内としています。どちらの方式でも、築年数が進むほど組める期間は短くなります。
※出典:横浜銀行「アパートローン 商品概要説明書」(2025年10月1日現在)、北陸銀行「アパートローン 商品概要説明書」(2025年5月20日現在)
アパート経営では数千万円から1億円を超える借入になるケースもあるため、融資期間が短くなると、毎月・年間の返済額に大きな差が生じます。
融資期間の違いが収支にどう影響するかを、1-1で見た利回りを使って試算します。以下は、5,000万円を金利2%・元利均等返済で借り入れた場合の、年間の家賃収入(満室想定)と返済額です。
| 条件 | 年間家賃収入 | 年間返済額 | 家賃収入に対する返済の割合 | 差引(経費・税引前) |
|---|---|---|---|---|
| 築10年未満の利回り(5.98%)・35年返済 | 約299万円 | 約199万円 | 約66% | 約100万円 |
| 築10年未満の利回り(5.98%)・25年返済 | 約299万円 | 約254万円 | 約85% | 約45万円 |
| 築10年未満の利回り(5.98%)・20年返済 | 約299万円 | 約304万円 | 約102% | 約5万円の不足 |
| 築20年以上の利回り(9.48%)・20年返済 | 約474万円 | 約304万円 | 約64% | 約170万円 |
| 築20年以上の利回り(9.48%)・15年返済 | 約474万円 | 約386万円 | 約81% | 約88万円 |
| 築20年以上の利回り(9.48%)・10年返済 | 約474万円 | 約552万円 | 約116% | 約78万円の不足 |
※試算例。物件価格と借入額を同額とし、空室・経費・税金は含めていません。借入額をそろえて比べるための試算で、物件の規模は異なります。実際の返済額は金融機関・金利タイプ・諸費用などによって異なります。
※築10年未満の平均利回りを新築の目安として用いています。新築の利回りがこれより低い場合、家賃収入に対する返済の割合は表より高くなります。築20年以上の20年返済と築10年未満の35年返済は、比較のために置いた条件で、実際に組める期間は金融機関の規定によって異なります。
築20年以上の利回りでは、20年の融資を組めれば、家賃収入に対する返済の割合は約64%で、築10年未満の利回り・35年返済(約66%)と同程度です。差引額は約170万円と、後者の約100万円を上回ります。一方、融資期間が15年になると返済の割合は約81%に上がり、10年では返済額が家賃収入を上回ります。
ただし、築年数が進んだ物件で長い融資を組めるとは限りません。先ほどの北陸銀行の算式では、新築時の規定融資期間が25年の木造アパート(ツーバイフォー工法以外で、劣化対策等級2以上に相当しないもの)の場合、築20年時点の融資期間は最長9年です(25年-20年+20年×20%)。横浜銀行の規定でも、新築時の融資期間が35年(劣化対策等級3)の木造アパートで、築20年なら最長15年です。
築10年未満の利回りでも、融資期間が短くなれば収支は悪化します。25年では返済の割合が約85%に上がり、20年では返済額が家賃収入をわずかに上回ります。利回りが低い物件ほど、長い融資期間を組めるかどうかが収支を左右します。
試算で置いた35年返済も、すべての新築で組めるわけではありません。建物性能や金融機関によっては、新築でも20年から30年が上限となる場合があります。
また、築年数が古い物件ほど修繕費や空室が増えやすいため、実際に手元に残る額は試算より少なくなる可能性があります。新築・中古のどちらでも、利回りと、実際に組める融資期間をあわせて確認することが欠かせません。
2-2 金利上昇の影響は融資期間と利回りによってどう変わる?
金利上昇局面では、借入金利だけでなく融資期間にも注目する必要があります。以下は、5,000万円を元利均等返済で借り入れた場合の毎月の返済額を試算したものです。
| 融資期間 | 金利2% | 金利3% | 増加額 |
|---|---|---|---|
| 20年 | 約25.3万円 | 約27.7万円 | 約2.4万円 |
| 35年 | 約16.6万円 | 約19.2万円 | 約2.7万円 |
※試算例。実際の返済額は金融機関・金利タイプ・諸費用などによって異なります。増加額は端数処理前の返済額から算出しているため、表中の数値の差と一致しない場合があります。
融資期間が短いと、毎月の返済額そのものが大きくなります。一方、金利上昇による返済額の増加幅は、融資期間が長いほうが大きくなります。
また、収支への影響の大きさは、利回りや、金利が上がる前の差引額によっても変わります。2-1の試算で金利を2%から3%に変えると、年間の返済額は35年返済で約32万円、20年返済で約29万円、15年返済で約28万円増えます。このとき、家賃収入に対する返済の割合と差引額は、次のように変わります。
- 築10年未満の利回り・35年返済:返済の割合は約66%から約77%に、差引額は約100万円から約68万円に(約32%減)
- 築20年以上の利回り・20年返済:返済の割合は約64%から約70%に、差引額は約170万円から約141万円に(約17%減)
- 築20年以上の利回り・15年返済:返済の割合は約81%から約87%に、差引額は約88万円から約60万円に(約32%減)
返済の増加額は借入額・金利・融資期間で決まり、利回りとは関係がありません。そのため、増加額が同程度でも、家賃収入が小さいほど返済の割合の上がり幅は大きくなり、金利が上がる前の差引額が小さいほど、差引額が減る割合は大きくなります。利回りが低い場合だけでなく、利回りが高くても、融資期間が短く金利が上がる前の差引額が小さい場合は、差引額が減る割合は同じように大きくなります。
新築・中古のどちらを選ぶ場合も、表面利回りだけで比べず、想定金利や融資期間を変えながら返済額と差引額を試算しておく必要があります。
2-3 物件の状態によって融資条件が変わることがある
中古アパートでは、物件価格や表面利回りだけでなく、築年数や建物の状態、担保評価、収益性などさまざまな項目から融資の可否や条件が判断されます。とりわけ築年数が古い物件では、次のような点が確認されることがあります。
- 建物の構造
- 外壁や屋根、防水などの修繕状況
- これまでの修繕・維持管理の履歴
- 現在の入居状況や家賃収入などの収益性
- 土地・建物の担保評価、など
そのため、中古アパートを購入するときは、借入予定の金融機関からどの程度の融資を受けられるのか、融資期間や金利を含めて事前に確認することが重要です。
3 中古アパートの売却で確認したい3つのポイント
アパート経営では、購入してから解体するまで保有し続けるとは限りません。10年後や20年後などに売却して損益を確定させることも、出口戦略の一つです。
中古アパートでは、この売却時にも築年数や収益性が影響します。以下の3点を見ていきます。
3-1 築年数は買い手の融資条件にどう影響する?
アパートを売却する際に見落としやすいのが、買い手の融資条件です。購入した中古アパートは、売却時にはさらに築年数が進んでいます。たとえば築20年のアパートを購入して10年間運用した場合、売却時には築30年のアパートになります。
買い手にとっては、購入価格だけでなく「融資を含めて投資として成立するか」が重要です。築年数が進んだ物件では、金融機関によっては融資期間などに制約が生じる可能性があるため、買い手が購入資金を調達しにくいケースもあります。たとえば、2-1で見た横浜銀行の規定に当てはめると、築30年の木造アパートで買い手が組める融資期間は、新築時の融資期間が35年(劣化対策等級3)の物件でも最長5年となる計算です。新築時の融資期間が30年(等級2)や20年(等級なし)の物件では、算式上、期間が残りません。
また、金利が上がれば買い手の返済額も増えます。同じ価格でも買い手の収支が合いにくくなるため、売却価格や売却までの期間に影響する可能性があります。金利上昇による影響は、新築で取得した物件を売却する場合も同じです。
一方で、築年数が進んだ物件は価格に占める土地の割合が高くなりやすく、建物部分の値下がりの余地は小さくなる傾向があります。ただし、土地の価格も需要によって変動します。売却価格を見積もるときは、建物の築年数だけでなく土地の評価も確認しておく必要があります。
3-2 表面利回りが高くても売却価格が下がるのはどのような場合?
中古アパートは、高い表面利回りが買い手にとっての魅力になる一方、空室や修繕費などを考慮した実質的な収益性が低ければ、高く評価されるとは限りません。
たとえば、次のような点が投資判断に影響すると考えられます。
- 周辺の家賃相場と比べて現在の家賃が適正か
- 空室が発生した場合に、どの程度の期間で埋まるか
- 外壁や屋根、防水などの修繕費がどの程度必要になるか
- 設備の老朽化によって交換費用が発生する可能性、など
買い手から収益性を低く評価された場合、希望する時期に売却できなかったり、価格交渉を受けたりすることも考えられます。この点も、築年数が進んだ中古アパートを売却する際に注意したいポイントです。
3-3 大規模修繕のタイミングが売却に影響する
中古アパートを売却するときは、大規模修繕の時期にも注意が必要です。外壁や屋根、防水、給排水設備などにまとまった修繕費が必要になる時期と売却時期が重なると、買い手から修繕費を考慮した価格交渉を受ける可能性があるためです。
反対に、適切な修繕を実施したうえでその履歴を整理しておけば、建物の維持管理状況を買い手に説明しやすくなります。購入時から修繕計画を立て、売却しやすい状態を維持することが重要です。
4 新築アパートの融資・売却で確認したいポイント
新築アパートには、長い融資期間を設定できる可能性があることと、売却時にも築年数が比較的浅いことという、融資と売却の両面に関わる特徴があります。ここでは、その特徴と注意点をあわせて見ていきます。
4-1 長い融資期間は返済額を抑えやすいが、元金の減り方は遅くなる
新築アパートは築年数が浅いため、中古アパートと比較して長い融資期間を設定できる可能性があります。融資期間が長ければ毎月の返済額を抑えやすくなります。2-1の試算では、築10年未満の利回りで35年返済を組めた場合、家賃収入に対する返済の割合は約66%、差引は年間約100万円(満室想定、経費・税引前)でした。新築の利回りが試算より低い場合は、返済の割合はこれより高くなります。
一方、融資期間が長いほど総支払利息は増え、金利上昇による返済額の増加幅も大きくなります。
また、融資期間が長いと元金の減り方は遅くなります。5,000万円を金利2%・元利均等返済で借り入れた場合、10年後の借入残高は、35年返済で約3,908万円、20年返済で約2,749万円です。当初の借入額に対する割合は、35年返済で約78%、20年返済で約55%です。
物件価格と同額を借り入れた場合、35年返済では、10年後の売却価格が購入価格の約78%を下回ると、諸費用を考えなくても、売却代金だけでは借入を完済できない計算になります。売却時には、売却価格が借入残高と諸費用を上回るかどうかが手元資金に影響します。新築時の家賃や価格が築年数の経過とともに下がる可能性も含めて、売却時点の借入残高を確認しておくことが大切です。
4-2 建物性能によって融資期間が変わる場合がある
新築アパートでは、建物の性能によって融資期間などの条件が変わる場合があります。住宅性能表示制度の「劣化対策等級」は、構造躯体の劣化を軽減する対策の程度を示す基準で、金融機関によっては融資期間の判断に用いています。このうち等級3は、通常想定される自然条件と維持管理の条件の下で、構造躯体に使う材料の交換など大規模な改修工事が必要になるまでの期間を、3世代(1世代は25年から30年)まで延ばすための対策が講じられていることを示します。評価の対象は構造躯体で、内装や設備は含まれません。
たとえば、横浜銀行のアパートローンでは、新築の木造アパートの融資期間を、劣化対策等級3の場合は35年以内、等級2の場合は30年以内、等級なしの場合は20年以内としています。北陸銀行でも、木造の新築は最長25年(ツーバイフォー工法は最長30年)ですが、劣化対策等級2以上に相当する場合は最長35年としています。木造の法定耐用年数は22年ですが、建物性能によってはそれを超える融資期間が設定される例があります。
※出典:横浜銀行「アパートローン 商品概要説明書」(2025年10月1日現在)、北陸銀行「アパートローン 商品概要説明書」(2025年5月20日現在)、一般社団法人 住宅性能評価・表示協会「柱や土台などの耐久性(劣化の軽減)」
融資期間の違いは、収支にも表れます。2-1の試算(借入額5,000万円、金利2%、築10年未満の利回り)と同じ条件で計算すると、家賃収入に対する返済の割合は、横浜銀行の規定の上限である35年(等級3)を組めた場合で約66%、30年(等級2)の場合で約74%、20年(等級なし)の場合で約102%です。物件価格と利回りを同じと置いた計算で、等級による建築費や価格の違いは反映していません。新築の利回りが試算より低い場合は、いずれの割合もこれより高くなります。また、規定の年数は上限で、審査によってはこれより短くなる場合があります。
建物性能が融資期間に反映される金融機関では、将来の買い手が組める融資期間にも影響します。ただし、等級の確認方法(住宅性能評価書の取得が必要か、相当する仕様であれば足りるか)や融資条件は金融機関ごとに異なるため、実際に利用する金融機関の基準を確認することが必要です。
4-3 売却時の築年数と建物性能は、買い手の融資にどう影響する?
新築アパートは、購入から10年、15年程度経過した段階でも、中古物件としては比較的築浅の状態です。買い手にとっては、築年数が浅いことで、次のような点を検討しやすくなります。
- 比較的長い融資期間を設定できる可能性があり、その場合は年間返済額を抑えやすい
- 購入後の運用期間を長く見込める
たとえば、中古物件の融資期間を「新築物件の場合の融資期間-築後経過年数」とする横浜銀行の規定に当てはめると、築10年で売却する木造アパートの場合、新築時の融資期間が35年(劣化対策等級3)の物件では、買い手の融資期間は最長25年、20年(等級なし)の物件では最長10年となる計算です。同じ築10年でも、新築時の建物性能によって、買い手が組める融資期間に差が出ます。
築20年で取得した中古アパートを10年後(築30年)に売却する場合、同じ規定に当てはめると、買い手の融資期間は新築時の融資期間が35年の物件でも最長5年です。この規定では、保有期間が同じ10年でも、売却時の築年数が浅い分、新築で取得した物件のほうが買い手の融資期間は長くなります。ただし、算式は金融機関によって異なります。また、買い手の融資期間だけを比べたもので、取得価格や借入額、売却時点の借入残高の違いは含めていません。
なお、実際の融資期間や条件は、金融機関や買い手の属性、物件の担保評価などによって異なります。また、築10年から15年前後は屋根や外壁などの修繕時期と重なることがあり、3-2と3-3で見た点は、新築で取得した物件を売却する場合にも当てはまります。
このように、建物性能が融資期間に反映される金融機関では、新築時の劣化対策等級が高いアパートは、購入時の融資期間の上限が長くなるだけでなく、売却時に買い手が組める融資期間の上限も長くなります。一方、長期の融資では売却時点の借入残高が多く残ります。新築アパートを検討するときは、購入時の融資期間だけでなく、売却時点の借入残高と、買い手がどの程度の融資を組めるかをあわせて確認しておく必要があります。
5 新築アパート経営を手がける不動産投資会社
ここまで、新築アパートと中古アパートの違いを、融資と売却の面から見てきました。新築アパートを検討する場合は、立地の基準や建物の性能、購入後の管理体制が会社ごとに異なるため、事前に確認しておくことが大切です。ここでは、新築アパートの企画・開発・販売を手がける会社を紹介します。
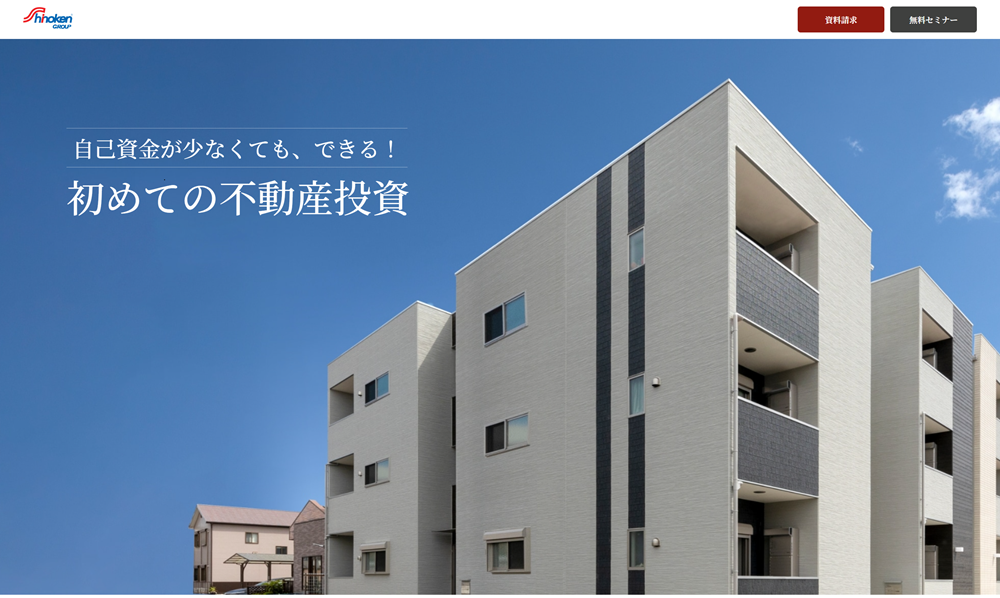
5-1 株式会社シノケンプロデュース
| 会社名 | 株式会社シノケンプロデュース |
| セミナーURL | https://www.shinoken.com/ |
| 本社所在地 | 東京都港区浜松町二丁目3番1号 日本生命浜松町クレアタワー |
| 売上高 | 1,309億75百万円 (2025年12月期) ※グループ全体 |
| 社員数 | 1,224名(2025年12月末現在)※グループ全体 |
株式会社シノケンプロデュースは、投資用アパートの企画・開発・販売を手がけるシノケングループの企業です。東京をはじめ、福岡・大阪・名古屋・仙台を主要エリアとして事業を展開しています。同社の公表によると、創業以来のアパート販売実績は8,000棟以上です。
物件管理はグループ会社のシノケンファシリティーズが担い、管理戸数は53,000戸以上(2025年12月末時点)です。また、自社企画開発物件の入居率は、2025年の年間平均で99.0%としています。
以下で、同社の土地選定と建物の特徴を見ていきます。
駅徒歩10分圏内を基準とした土地選定
同社の特徴の一つが、立地を重視した土地選定です。次の基準を設けて、土地を選定しています。
- 駅徒歩10分圏内
- 大都市圏のターミナル駅から電車で30分圏内
1棟ずつ設計するアパートと建物の耐久性
同社のアパートは、土地の形状や条件に合わせて1棟ずつ設計されており、2つのアパートシリーズでグッドデザイン賞を受賞しています。設備面では、独立洗面化粧台やシステムキッチン、スマートロックなどのIoT設備を標準で備えています。
耐久性の面では、同社のアパートは住宅性能表示制度の劣化対策等級3に準拠しており、最長35年の融資を利用できる場合があります。融資の可否や期間は金融機関の審査によって決まります。4-2で見たとおり、等級の確認方法や融資期間への反映も金融機関ごとに異なるため、利用する金融機関の基準を確認する必要があります。なお、2-1の試算は健美家に登録された物件の平均利回りを用いたもので、同社の物件の収支を示すものではありません。
シノケンプロデュース一棟アパート経営の特徴
| 主要エリア | 東京・福岡・大阪・名古屋・仙台 |
| 投資対象 | 新築アパート |
| 販売実績 | 8,000棟以上 |
| 管理戸数 | 53,000戸以上(2025年12月末時点) |
| 入居率 | 99.0%(2025年年間平均/自社企画開発物件) |
シノケンプロデュースは、不動産投資セミナーやアパート投資セミナー、見学会、個別相談会などを実施しています。新築アパートの検討にあたって、物件や立地、融資条件などを確認する機会として活用できます。
まとめ
中古アパートは、新築物件と比べて購入価格を抑えやすく、表面利回りが高い物件を見つけやすいというメリットがあります。また、過去の入居実績や修繕履歴を確認したうえで判断できる点も特徴です。ただし、築年数によっては融資期間に制約が生じたり、購入後に修繕や設備交換の負担が増えたりする可能性があります。売却時には、さらに築年数が進むことで、買い手が利用できる融資条件に影響することも考えられます。
一方、新築アパートは購入価格が高く、表面利回りが低くなりやすいものの、築年数が浅いことから長期の融資期間を設定できる可能性があります。また、取得後しばらくは大規模な修繕が発生しにくく、将来売却する時点でも築年数が比較的浅い状態で市場に出せる点が特徴です。建物性能によっては、融資期間などの条件が有利になる場合もあります。ただし、建築費の上昇による価格の高さや、長期融資に伴う総支払利息の増加、築年数の経過に伴う家賃の下落には注意が必要です。
このように、新築と中古では利点と注意点の現れ方が異なります。購入時の価格や表面利回りだけでなく、金利が上がった場合も含め、返済後に手元に残る額、将来の修繕費、空室や家賃下落の可能性、売却時に買い手が組める融資条件まで含め、購入から売却までを一つの投資として比較することが重要です。売却については、買い手が組める融資条件とあわせて、売却時点の借入残高も確認しておく必要があります。
検討するときは、次の点を確認しておく必要があります。
- 利用する金融機関で組める融資期間と金利、金利タイプ(築年数・建物性能による違いを、金融機関に事前に確認する)
- 融資期間ごとの年間返済額と総支払利息
- 金利が1ポイント(たとえば2%から3%に)上がった場合の年間返済額と、家賃収入に対する割合
- 空室・経費・修繕費を差し引き、家賃の下落も見込んだうえで手元に残る額
- 売却を想定する時点の借入残高と、売却価格が借入残高と諸費用を上回るか
- 売却を想定する時点の築年数で、買い手が組める融資期間(金融機関の中古物件の規定に、売却時の築年数を当てはめる)
- 今後の修繕計画
- 中古の場合:修繕の履歴と、入居・家賃の実績
- 新築の場合:周辺の類似物件の家賃相場と、築年数ごとの家賃水準

倉岡 明広
最新記事 by 倉岡 明広 (全て見る)
- 新築アパートと中古アパート、どちらを選ぶ? 金利上昇局面で確認したい融資と売却のポイント - 2026年9月30日
- 高利回りのアパートは本当に有利? 利回り7%と5%の物件の違いを、主要都市別データと収支試算から比較 - 2026年9月30日
- 表面利回りだけでは分からないアパート経営の「実質収益」。原状回復・エアコン交換などの支出に備えるフリーメンテナンスのポイント - 2026年7月30日
- 都心の利回り5%台物件と郊外の6%台物件、アパート経営でどちらを選ぶべき? 2050年の人口動態や家賃下落リスクなどから比較 - 2026年7月25日
- 2050年の人口予測から考えるエリア戦略、「主要5大都市」×「一棟アパート」で実現する長期の資産防衛 - 2026年7月7日
無料資料請求や個別相談などが利用できる不動産投資会社[PR]
初心者の方の情報収集に役立つ無料の資料や無料の個別コンサルティングを行っている不動産投資会社を厳選ピックアップしご紹介しています。
シノケンプロデュース
 入居率99%、トップクラスのアパート経営実績でローン融資にも強い不動産投資会社
エイマックス(A-MAX)
 東京23区中古ワンルームで入居率99.2%、月々収支黒字・購入後の賃料アップ実績多数・保証も充実
プロパティエージェント
 東京23区・横浜中心のワンルーム投資で入居率99%超!プライム上場グループ企業で融資にも強み