不動産投資において、高利回り物件のほうが有利だと考えて探す方は少なくありません。利回りが高いほど、投資したお金を早く回収できるように見えるからです。しかし、「築年数が経過している」「利便性が低い」といった事情が、高い利回りの裏に反映されている場合もあります。つまり、高利回り物件の中にも注意すべき物件や確認が必要なポイントがあります。
そこで本記事では、首都圏郊外や地方の主要都市にみられる高利回りのアパートと、東京23区の利回り5%前後のアパートについて、利回りの差が生まれる背景と将来の収支を比較し、高利回り物件の考え方や確認したいポイントを解説します。
目次
- 高利回り=投資資金を早く回収できる?
- 東京23区とその他の主要都市の利回りの状況は?
- 東京23区とその他の主要都市で利回りに差が生まれる理由は?
3-1.首都圏郊外・地方都市で利回りが高くなりやすい理由
3-2.東京23区で利回りが低くなりやすい理由 - 利回り7%と5%のアパートを10年間の収入で比較すると?
- 高利回りのアパートと低利回りのアパートで迷った際の確認ポイント
5-1.人口・世帯数から将来の賃貸需要を確認する
5-2.周辺の家賃相場と空室状況を比較する
5-3.駅からの距離だけでなく交通利便性をチェックする
5-4.修繕費や管理費を含めた実質利回りで比較する
5-5.将来の売却価格と「誰が買うのか」まで考える - エリア選定に強いアパート経営会社
- まとめ
1 高利回り=投資資金を早く回収できる?
高利回りの物件は、一見すると投資額に対して得られる家賃収入が多く、投資資金を早く回収できるように感じます。
たとえば、購入価格が1億円で、表面利回りが5%と7%の2つの物件があった場合、年間家賃収入には以下の差が生じます。
- 利回り5%のアパート:1億円 × 5% = 500万円/年
- 利回り7%のアパート:1億円 × 7% = 700万円/年
このように年間収入に200万円の差が生じ、単純計算では7%なら約14.3年、5%なら20年で家賃収入の累計が投資額と同額になります。そのため、「高利回り=高収益=低リスク」と考えやすくなります。
しかし表面利回りは、購入価格が低いだけでも高くなり、将来の空室リスクや家賃下落、修繕費、管理費なども反映されません。加えて、購入時点の利回りは、その後の家賃水準や入居状況の変化によって下がることがあります。そのため、「高利回り=早期の投資回収が可能」と単純に判断することは適切とはいえません。
では実際に、東京23区とその他の主要都市のアパートの利回りにはどの程度の差があるのかを見てみましょう。
2 東京23区とその他の主要都市の利回りの状況は?
以下の表は、不動産投資と収益物件の情報サイト 健美家(けんびや)が公表している「収益不動産 市場動向 四半期レポート2026年4月~6月期」を基に、一棟アパート(築10年~20年未満)の表面利回りをまとめたものです。
| 都市およびエリア | 表面利回り |
|---|---|
| 東京23区 | 5.41% |
| 横浜市 | 6.89% |
| 川崎市 | 6.86% |
| 埼玉県主要都市 | 5.92% |
| 千葉県主要都市 | 6.43% |
| 札幌市 | 8.14% |
| 仙台市 | 7.36% |
| 名古屋市 | 7.05% |
| 京都市 | 4.93% |
| 大阪市 | 6.45% |
| 神戸市 | 7.13% |
| 広島市 | 7.54% |
| 福岡市 | 6.06% |
※出典:不動産投資と収益物件の情報サイト 健美家(けんびや)「収益不動産 市場動向 四半期レポート2026年4月~6月期」(2026年7月22日発表)を基に作成(同レポートの区分「築10年~」の値。健美家に登録された物件の平均)
東京23区の5.41%に対し、札幌市(8.14%)、広島市(7.54%)、仙台市(7.36%)などでは7%を超えています。一方、横浜市(6.89%)や千葉県主要都市(6.43%)、埼玉県主要都市(5.92%)など首都圏の郊外は6%前後で、京都市(4.93%)のように東京23区を下回る都市もあります。7%を超えるかどうかは、都市によって異なります。
また、利回りは築年数によっても変わります。以下は、同じレポートを基に、築10年未満と築20年以上の利回りを比較したものです。
| 都市およびエリア | 築10年未満 | 築20年以上 | 差 |
|---|---|---|---|
| 東京23区 | 5.15% | 6.09% | 0.94ポイント |
| 横浜市 | 6.18% | 7.67% | 1.49ポイント |
| 川崎市 | 5.92% | 7.37% | 1.45ポイント |
| 埼玉県主要都市 | 5.81% | 6.92% | 1.11ポイント |
| 千葉県主要都市 | 6.28% | 7.36% | 1.08ポイント |
| 札幌市 | 7.37% | 9.82% | 2.45ポイント |
| 仙台市 | 6.29% | 10.91% | 4.62ポイント |
| 名古屋市 | 6.47% | 7.91% | 1.44ポイント |
| 京都市 | 5.35% | 7.52% | 2.17ポイント |
| 大阪市 | 5.88% | 8.76% | 2.88ポイント |
| 神戸市 | 6.20% | 11.94% | 5.74ポイント |
| 広島市 | 7.95% | 13.38% | 5.43ポイント |
| 福岡市 | 5.77% | 7.24% | 1.47ポイント |
※出典:不動産投資と収益物件の情報サイト 健美家(けんびや)「収益不動産 市場動向 四半期レポート2026年4月~6月期」(2026年7月22日発表)を基に作成(同レポートの区分「築10年未満」「築20年~」の値。差は編集部が算出)
どの都市でも築年数が進むほど利回りは高くなる傾向にありますが、その幅には差があります。東京23区では築10年未満と築20年以上の差が1ポイント未満にとどまる一方、仙台市・神戸市・広島市では4ポイント以上開いています。家賃収入に対して物件価格が低く評価される度合いが、築年数とともに大きくなるエリアがあることがうかがえます。ただし、これは同じ時点の異なる物件を比較したもので、同一物件の価格の推移を示すものではありません。また、登録物件の平均値のため、四半期ごとに数値が変動する点にも留意が必要です。
3 東京23区とその他の主要都市で利回りに差が生まれる理由は?
前述のとおり、東京23区よりも首都圏郊外や地方の主要都市のほうが、利回りは高い傾向にあります。その背景を、「首都圏郊外・地方都市で利回りが高くなりやすい理由」と「東京23区で利回りが低くなりやすい理由」の2つの視点から解説します。
3-1 首都圏郊外・地方都市で利回りが高くなりやすい理由
アパート経営は、所有する部屋を入居者に貸し出し、家賃収入を得る事業です。そのため、入居希望者が少ない地域では、退去後の募集期間が長引くほか、家賃や売却時の価格を引き下げざるを得ない場合もあります。
具体的には、以下のような要因によって物件価格が抑えられ、結果として利回りが高くなる場合があります。
- エリア内の人口・世帯数が減少傾向にある
- 交通や生活の利便性が低く、賃貸需要が弱い
- 将来的に家賃が下落する可能性がある
- 築年数が経過し、修繕費などの負担が増える可能性がある
- 将来の売却価格が下落する可能性がある、など
東京23区と首都圏郊外・地方都市では、人口や世帯数だけでなく、地価や家賃水準、交通利便性などにも違いがあります。首都圏郊外や地方都市では、土地・建物の取得費が東京23区を大きく下回る地域でも、賃料の水準には取得費ほどの差がつかない場合があります。このため、投資額に対する年間賃料の比率が相対的に大きくなり、表面利回りは高めに算出されやすくなります。
ただし、高利回りのアパートがすべて収益性が低いとは限りません。土地価格や建築費を抑えている、賃貸需要が安定しているなどの理由で、高い利回りを実現しているアパートもあります。
3-2 東京23区で利回りが低くなりやすい理由
次に、東京23区のアパートの利回りが5%台になる理由を見てみましょう。大きな要因の一つが、人口規模が大きく賃貸需要が見込める一方で、土地や物件の取得価格が高いことです。
以下の表は、東京都が公表している2026年8月1日現在の人口と、前月からの増加数をまとめたものです。
| 項目 | 総人口 | 前月からの増加数 |
|---|---|---|
| 東京都 | 14,303,513人 | 1,527人 |
| 区部 | 9,997,234人 | 1,411人 |
| 市部 | 4,231,953人 | 170人 |
※出典:東京都総務局「東京都の人口(推計)」令和8年8月1日現在、東京都、クリエイティブ・コモンズ・ライセンス 表示4.0国際を加工して作成
2026年8月1日現在、東京23区の人口は前月から1,411人増加しており、前年同月比では東京都全体で6万1,405人、区部で4万8,632人増加しています。全国的に人口が減少傾向にある中で、こうした人口の動きは賃貸住宅の需要を支える要因の一つと考えられます。
また、土地の価格も物件価格を構成する重要な要素です。東京都の令和8年の基準地価格(2026年7月1日時点)では、区部で前年と比較できる726地点すべてで価格が上昇し、住宅地も全350地点で上昇しました。区部の住宅地の平均変動率は+8.7%です。
※出典:東京都「令和8年東京都基準地価格の概要」
このように、賃貸需要や土地価格を反映して物件価格が形成されるため、東京23区のアパートは首都圏郊外・地方都市よりも利回りが低くなりやすいと考えられます。一方で、物件価格が高い分、同じ家賃収入を得るための投資額や借入額は大きくなります。
4 利回り7%と5%のアパートを10年間の収入で比較すると?
では、利回り7%のアパートと5%のアパートについて、10年間の収入を比較してみましょう。わかりやすくするため、いずれも購入価格1億円の物件とします。
| 項目 | 利回り7%のアパート | 利回り5%のアパート |
|---|---|---|
| 購入価格 | 1億円 | 1億円 |
| 表面利回り | 7% | 5% |
| 年間家賃収入(満室想定) | 700万円 | 500万円 |
| 10年間の家賃収入(満室想定) | 7,000万円 | 5,000万円 |
表面利回りと満室想定の家賃だけを比較すると、7%の物件のほうが年間200万円、10年間では2,000万円多い計算になります。
ただし、これは「10年間、満室で家賃が変わらない」という仮定に基づくものです。実際の運営では、空室や家賃下落、修繕費、管理費などが発生し、売却時の価格にも差が生じます。利回り5%の物件が最終的な収支で上回るのは、これらの差を合計した額が2,000万円を上回る場合です。
賃貸需要の目安として、賃貸住宅に占める空き家の割合も確認してみましょう。以下は、総務省「令和5年住宅・土地統計調査」の賃貸用の空き家数と借家数から算出した値です。
| 都市 | 賃貸住宅に占める空き家の割合 |
|---|---|
| 東京23区 | 14.4% |
| 札幌市 | 19.6% |
| 仙台市 | 16.0% |
| さいたま市 | 13.1% |
| 千葉市 | 16.8% |
| 横浜市 | 13.9% |
| 川崎市 | 12.1% |
| 名古屋市 | 17.7% |
| 京都市 | 15.0% |
| 大阪市 | 19.9% |
| 神戸市 | 20.1% |
| 広島市 | 16.9% |
| 福岡市 | 10.4% |
※出典:総務省統計局「令和5年住宅・土地統計調査」住宅及び世帯に関する基本集計 第1-1表・第3-1表(政府統計の総合窓口(e-Stat))を加工して作成。賃貸用の空き家数÷(借家数+賃貸用の空き家数)としてHEDGE GUIDE編集部が算出。借家数は主世帯が居住する借家。
東京23区は14.4%で、札幌市・大阪市・神戸市(約20%)より低い一方、さいたま市・横浜市・川崎市・福岡市は東京23区を下回っています。このように、賃貸住宅の空き家の多さは「都心か郊外か」だけでは決まらず、都市ごとの差が大きいといえます。
空き家が多いエリアでは、入居者を確保するために募集条件の見直しが必要になり、家賃を引き下げる可能性があります。また、賃貸需要の弱さは、売却時の買い手や金融機関の融資姿勢などにも影響する可能性があります。利回りだけでなく、エリアごとの需給を確認することが重要です。
5 高利回りのアパートと低利回りのアパートで迷った際の確認ポイント
高利回りの背景にはリスクが反映されている場合があることを踏まえ、高利回りのアパートと低利回りのアパートで迷った際に確認したい、代表的な5つのポイントを解説します。
5-1 人口・世帯数から将来の賃貸需要を確認する
高利回りのアパートと低利回りのアパートを比較する際は、将来の賃貸需要を人口や世帯数から確認することが重要です。入居者となる人口や世帯が減少すれば、将来的に空室が増えたり、家賃を下げたりする必要が生じる可能性があるためです。
将来推計で人口や世帯数の減少が見込まれる場合は、現在の家賃収入がそのまま維持できる前提で考えないほうが無難といえます。
5-2 周辺の家賃相場と空室状況を比較する
表面利回りだけでなく、周辺の家賃相場と空室状況を確認することも重要です。競合物件の募集条件や空室状況まで確認することで、利回りだけでは見えないリスクを把握できます。
たとえば、以下のような場合は注意が必要です。
- 高利回りのアパートだが、想定家賃が周辺相場より高い
- 高利回りのアパートだが、周辺に同タイプの空室物件が多い
- 満室のアパートだが、空室期間が長かった部屋もある
- 満室のアパートだが、部屋ごとの家賃設定にばらつきがある、など
このような物件では、想定どおりの家賃や入居率を維持できない可能性があります。
5-3 駅からの距離だけでなく交通利便性をチェックする
物件の賃貸需要を判断するときは、駅からの距離だけでなく、地域全体の交通利便性を見ることが重要です。駅から離れたアパートでも、主要駅や勤務先へのアクセスが良ければ、入居者から選ばれる可能性があるためです。
たとえば駅徒歩15分のアパートでも、幹線道路やバス路線が充実し、自動車で主要な工業団地や中心市街地へ通いやすい地域であれば、一定の賃貸需要が見込める場合があります。反対に、最寄駅から近くても、周辺の雇用や生活利便性が乏しければ、需要が高いとは限りません。
このように、駅からの距離だけで判断するのではなく、想定される入居者の通勤・通学や買い物などの生活動線まで考えて、地域全体の交通利便性を確認することが大切です。
5-4 修繕費や管理費を含めた実質利回りで比較する
運営面も含めて比較する際は、修繕費や管理費などを差し引いた実質的な収益性を見ることも重要です。表面利回りは家賃収入の年額を物件価格で割っただけの値であり、建物を保つための支出は計算に入っていないためです。
実質利回りとは、1年間の賃料収入から管理委託料、修繕費、固定資産税といった保有中に毎年かかる支出を控除し、その残額を物件の取得額と比べて算出する利回りです。具体的には、以下のような維持管理費を含めて比較する必要があります。
- 建物や設備の修繕費
- 入居者の退去時にかかる原状回復費
- 管理会社に支払う管理費
- 共用部の清掃や設備の維持管理費
- 固定資産税や都市計画税
- 火災保険などの保険料、など
たとえば、利回り7%を超えるアパートでも、築年数が古く修繕費や原状回復費などが多く発生すれば、実際に手元に残る収益は想定より少なくなる可能性があります。反対に、利回り5%でも維持管理費を抑えられれば、収支の差は縮まることがあります。
一方で、利回り5%前後の物件は価格が高く、借入額も大きくなりやすいため、借入金利や経費を差し引くと手元に残る収益が薄くなり、金利上昇の影響も受けやすくなります。低利回りの物件についても、実質的な収益性をあわせて確認することが必要です。
保有期間中にどの程度の支出が発生するのかを想定し、実質的な収益性を比較することが大切です。
5-5 将来の売却価格と「誰が買うのか」まで考える
アパートは事業用の資産であるため、出口戦略として10年後・20年後の売却価格だけでなく、「将来、誰がこの物件を買うのか」まで想定することが重要です。不動産投資の最終的な収支は、保有中の家賃収入だけでなく、売却時の価格や買い手の見つけやすさにも左右されるためです。
4章の例では、10年間の家賃収入(満室想定)に2,000万円の差がありました。仮に空室や経費などの条件が同じだとすると、10年後の売却価格で利回り5%の物件が7%の物件を2,000万円以上上回れば、最終的な収支は逆転します。売却価格の差がどの程度になるかは、そのエリアの賃貸需要や買い手の多さによって変わります。
安定した賃貸需要があり、購入を検討する投資家が多いエリアであれば、築年数が進んでも売却先を見つけやすいと考えられます。一方、買い手が限定される地域では、売却を急ぐ際に価格を下げる必要が生じることもあります。そのため、購入時点で出口戦略を想定しておくことが重要です。
6 エリア選定に強いアパート経営会社
ここまで見てきたように、アパート経営では表面利回りの数字だけでなく、エリアの賃貸需要や交通利便性、将来の売却まで見据えた物件選びが欠かせません。ここでは、土地の仕入れとエリア選定に強みを持つアパート経営会社を紹介します。
6 エリア選定に強いアパート経営会社
ここまで見てきたように、アパート経営では表面利回りの数字だけでなく、エリアの賃貸需要や交通利便性、将来の売却まで見据えた物件選びが欠かせません。ここでは、土地の仕入れとエリア選定に強みを持つアパート経営会社を紹介します。
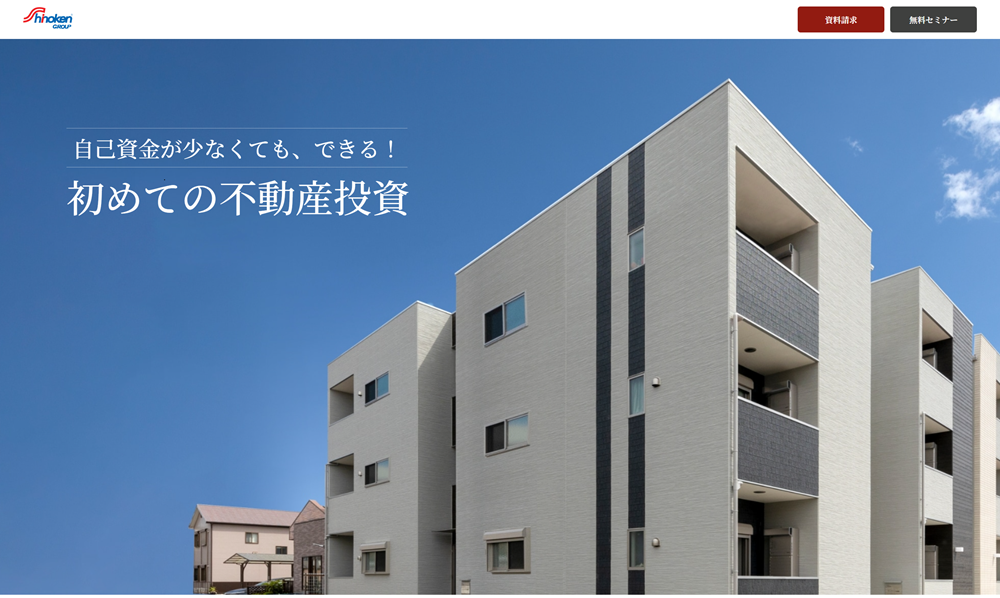
株式会社シノケンプロデュース
| 会社名 | 株式会社シノケンプロデュース |
| セミナーURL | https://www.shinoken.com/ |
| 本社所在地 | 東京都港区浜松町二丁目3番1号 日本生命浜松町クレアタワー |
| 売上高 | 1,309億75百万円 (2025年12月期) ※グループ全体 |
| 社員数 | 1,224名(2025年12月末現在)※グループ全体 |
株式会社シノケンプロデュースは、投資用アパートの企画・開発・販売を手がけるシノケングループの企業です。東京をはじめ、福岡・大阪・名古屋・仙台を主要エリアとして事業を展開し、創業以来のアパート販売実績は8,000棟以上となっています。
物件管理はグループ会社のシノケンファシリティーズが担い、管理戸数は53,000戸以上(2025年12月末時点)です。また、自社企画開発物件の入居率は、2025年の年間平均で99.0%となっています。
以下で、同社の土地選定と建物の特徴を見ていきます。
駅徒歩10分圏内を基準とした土地選定
同社の特徴の一つが、立地を重視した土地選定です。次の基準を設けて、土地を選定しています。
- 駅徒歩10分圏内
- 大都市圏のターミナル駅から電車で30分圏内
1棟ずつ設計するアパートと建物の耐久性
同社のアパートは、土地の形状や条件に合わせて1棟ずつ設計されており、2つのアパートシリーズでグッドデザイン賞を受賞しています。設備面では、独立洗面化粧台やシステムキッチン、スマートロックなどのIoT設備を標準で備えています。
耐久性の面では、住宅性能表示制度の劣化対策等級3に準拠しています。
シノケンプロデュース一棟アパート経営の特徴
| 主要エリア | 東京・福岡・大阪・名古屋・仙台 |
| 投資対象 | 新築アパート |
| 販売実績 | 8,000棟以上 |
| 管理戸数 | 53,000戸以上(2025年12月末時点) |
| 入居率 | 99.0%(2025年年間平均/自社企画開発物件) |
シノケンプロデュースは、不動産投資セミナーやアパート投資セミナー、見学会、個別相談会などを実施しています。アパート経営の検討にあたって、物件や立地、融資条件などを確認する機会として活用できます。
まとめ
不動産投資では、表面利回りの高さだけでアパートを判断することは避ける必要があります。首都圏郊外や地方の主要都市の高利回りアパートは、東京23区の利回り5%前後のアパートより魅力的に見えますが、その利回りには空室や家賃下落、修繕費、将来の売却価格などのリスクが反映されている場合があります。
そのため、高利回りの物件を検討するときは、その利回りになっている理由を確かめることが欠かせません。人口・世帯数や賃貸需要、周辺の家賃相場、交通利便性、修繕費などを調べたうえで、将来の収支や売却まで含めて判断する必要があります。
一方、東京23区などの低利回り物件も、利回りが低いことだけで魅力が低いと判断することはできませんが、価格の高さや借入の大きさ、手元に残る収益の薄さといった点は確認が欠かせません。購入価格だけでなく、賃貸需要や資産価値、売却時の需要なども含めて、購入から保有、売却までの長期的な収支を比較することが大切です。
「高利回りだから買う」のではなく、「なぜその利回りなのか」「将来も収益を維持できるのか」「売却時に買い手が見込めるのか」を確認することが、表面利回りに左右されない物件選びにつながります。

倉岡 明広
最新記事 by 倉岡 明広 (全て見る)
- 新築アパートと中古アパート、どちらを選ぶ? 金利上昇局面で確認したい融資と売却のポイント - 2026年9月30日
- 高利回りのアパートは本当に有利? 利回り7%と5%の物件の違いを、主要都市別データと収支試算から比較 - 2026年9月30日
- 表面利回りだけでは分からないアパート経営の「実質収益」。原状回復・エアコン交換などの支出に備えるフリーメンテナンスのポイント - 2026年7月30日
- 都心の利回り5%台物件と郊外の6%台物件、アパート経営でどちらを選ぶべき? 2050年の人口動態や家賃下落リスクなどから比較 - 2026年7月25日
- 2050年の人口予測から考えるエリア戦略、「主要5大都市」×「一棟アパート」で実現する長期の資産防衛 - 2026年7月7日
無料資料請求や個別相談などが利用できる不動産投資会社[PR]
初心者の方の情報収集に役立つ無料の資料や無料の個別コンサルティングを行っている不動産投資会社を厳選ピックアップしご紹介しています。
シノケンプロデュース
 入居率99%、トップクラスのアパート経営実績でローン融資にも強い不動産投資会社
エイマックス(A-MAX)
 東京23区中古ワンルームで入居率99.2%、月々収支黒字・購入後の賃料アップ実績多数・保証も充実
プロパティエージェント
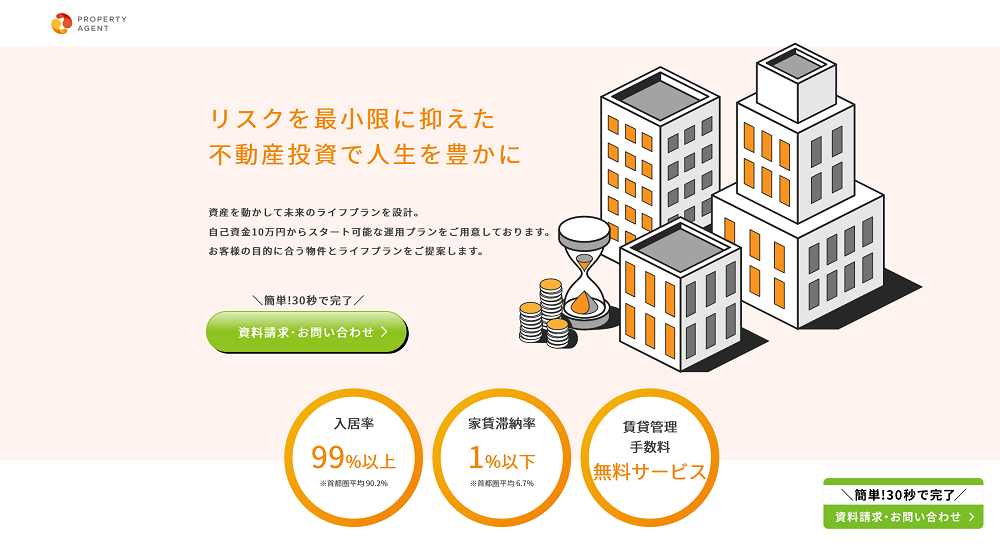 東京23区・横浜中心のワンルーム投資で入居率99%超!プライム上場グループ企業で融資にも強み