不動産投資の大きな特徴は、物件を担保に金融機関から長期の融資を受け、自己資金より大きな金額で投資できる(レバレッジを活用できる)ことです。融資を利用すれば、自己資金が少なくても、数千万円、場合によっては数億円規模の物件を購入できる場合があります。融資の可否や金額は、金融機関の審査によって決まります。
この「融資」をどのように活用するかによって、不動産投資のスタイルは大きく「守り」と「攻め」に分かれます。どちらが正解というわけではなく、投資家の属性、資産状況、そして投資の目的によって最適な戦略は異なります。
本記事では、不動産投資における融資戦略を「守り」と「攻め」の視点から整理し、それぞれのメリット・デメリット、そしてどのように使い分けるかについて解説します。
1 融資における「守り」の戦略とは
「守り」の融資戦略とは、借入を抑えるなどして、返済が滞るリスクを小さくする手法です。主に「安全性」と「確実性」を重視します。すでに一定の資産を築いている方や、損失を抑えることを重視する(リスク許容度が低い)方に向いています。
1-1 自己資金を多めに投下する(低レバレッジ)
最も基本的な「守り」の手法は、物件購入価格に対して自己資金を多めに入れることです。
例えば、5,000万円の物件を購入する際、2,500万円(50%)を自己資金で賄い、残りの2,500万円だけ融資を受けるといった形です。借入金額が少なくなれば、当然ながら毎月の返済額は少なくなります。
- 返済比率(家賃収入に対する年間返済額の割合)が下がり、空室や家賃下落が発生してもキャッシュフローが赤字になりにくい
- 金利が上昇したときの返済額の増加を小さく抑えられる
- 銀行からの評価が高まり、好条件(低金利)での融資を引き出しやすくなる
極端な例では、現金一括購入(ノーローン)にすれば返済がなく、金利上昇の影響も受けませんが、不動産投資のメリットであるレバレッジ効果(資金効率)は失われます。「守り」を重視しつつも、適度な融資活用で効率を高めるバランスが重要です。
1-2 固定金利を選択する
金利タイプには「変動金利」と「固定金利」があり、「守り」の戦略では固定金利が選ばれることが多くなります。
日本では2024年3月にマイナス金利政策が解除され、政策金利は2025年1月に0.5%程度まで引き上げられました。それでも、アパートローンでは、変動金利の方が固定金利よりも利率が低いのが一般的です。しかし、今後さらに金利が上昇した場合、変動金利では返済額が増加するリスク(金利上昇リスク)があります。
固定金利を選択すれば、固定金利の期間中は返済額が変わらないため、将来の収支計画を立てやすくなります。一定の期間だけ金利を固定する型では、固定期間が終わると返済額が変わることがあります。一方、金利が上がらなければ、固定金利の総返済額は変動金利より多くなります。その差を、固定期間中の返済額を変えないための費用と考えて、固定金利を選ぶ方法があります。
1-3 元金均等返済を選ぶ
返済方法には「元利均等返済」と「元金均等返済」があります。
- 元利均等返済:毎月の返済額(元金+利息)が一定。当初は利息の割合が多く、元金が減りにくい。
- 元金均等返済:毎月の元金返済額が一定。当初の返済額は多いが、元金が確実に減っていく。
「守り」の視点では、元金均等返済が適しています。返済が進むにつれて支払い利息が減少し、総返済額を抑えられるほか、借金(残債)が早く減るため、将来的な売却や借り換えがしやすくなるためです。当初は返済額が多いため返済比率が高くなり、キャッシュフローは厳しくなりますが、借入の残高を早く減らせる手法です。
2 融資における「攻め」の戦略とは
「攻め」の融資戦略とは、リスクを取ってでも資金効率(レバレッジ)を最大化し、短期間での資産拡大を目指す手法です。資産を増やす速さと、自己資金に対する年間のキャッシュフローの割合(CCR:Cash On Cash Return)を重視します。これから資産を築きたい方や、資産を増やしている段階にある方がとることの多い方法です。
2-1 フルローン・オーバーローンとは?
「攻め」の代表的な方法は、自己資金をほとんど使わずに物件を購入するフルローン(物件価格の全額の融資)やオーバーローン(物件価格に加えて諸費用まで含めた融資)です。
自分の財布から現金を極力出さないため、手元の資金(キャッシュ)を温存できます。温存した資金は、次の物件を購入するときの諸費用や頭金に充てることもできます。ただし、2棟目以降の融資は、すでにある借入も含めて審査されます。物件を増やすほど、借入の総額も増えていきます。
物件の利回りが借入の金利を十分に上回っていれば、自己資金が少ない分、CCRは高くなります。一方、借入金が大きいため返済比率が上がり、少しの空室や金利の上昇でもキャッシュフローが赤字になるおそれがあります。
2-2 変動金利と長い融資期間で返済額はどう変わる?
借入金額が大きくなる「攻め」の戦略では、毎月の返済額をどう抑えるかが重要になります。そのため、次のような条件で借りることがあります。
- 変動金利:固定金利よりも低い金利で借り、支払利息を抑える。
- 期間延長:法定耐用年数を超える期間(劣化対策等級付き物件や、銀行独自の評価など)で融資を組み、月々の返済額を圧縮する。
その代わりに、「金利上昇リスク」や「残債が減りにくいリスク」を負うことになります。返済額を抑えて残したキャッシュフロー(手残り現金)は、繰り上げ返済や次の物件の頭金などに充てられます。
2-3 売却益(キャピタルゲイン)を見据えた融資の組み方
単に長く持つだけでなく、適切な時期の売却(出口戦略)を計画に入れておくのも「攻め」のスタイルです。
融資を活用して規模の大きい物件を購入し、空室を減らしたり家賃を上げたりできれば、物件の収益価値が高まります。その上で、購入価格よりも高く売却できれば、売却益(キャピタルゲイン)とインカムゲインの双方を得られます。一方、売却価格が借入の残高を下回ると、売却しても借入を返しきれず、差額を自己資金などで返済する必要があります。
個人が売却する場合、売却した年の1月1日時点で所有期間が5年を超えていれば長期譲渡所得、5年以下であれば短期譲渡所得となります。購入から5年を過ぎても、その年のうちに売却すると短期譲渡所得になります。税率は短期が所得税30%・住民税9%、長期が所得税15%・住民税5%で、ほかに復興特別所得税がかかります。出口を見据えて、売却の時期と融資期間をあわせて考えておく必要があります。
3 「守り」と「攻め」は資産の段階でどう使い分ける?
重要なのは、「守り」と「攻め」のどちらが優れているかではなく、自身の状況に合わせて適切に使い分ける、あるいは組み合わせることです。
3-1 資産拡大期(物件を増やしていく段階)
資産がまだ少ない「資産拡大期」には、借入を活用して物件を取得する「攻め」の考え方がとられることがあります。自己資金だけで購入しようとすると、必要な資金を貯めるまでの期間が長くなるためです。
ただし、変動金利は、金利が上がると返済額が増えます。例えば5,000万円を35年・元利均等返済で借りた場合、金利が2%から3%に上がると、毎月の返済額は約16.6万円から約19.2万円に増えます。フルローンや変動金利を使う場合は、空室や金利上昇で収支が赤字になったときに、給与収入などで返済を続けられるかを確かめておく必要があります。返済を続けられる期間や金額は、年齢・収入・ほかの借入によって異なります。
3-2 資産安定期(不動産収入で生活する段階)
資産規模が大きくなり、不動産収入を主な収入として生活する「資産安定期」には、借入を減らす「守り」の比重を高める考え方があります。
この段階では、資産を増やす速さよりも、返済が滞らないことが重視されます。具体的には、変動金利の借入を固定金利に借り換える、物件を売却して借入の少ない物件に買い替える、繰り上げ返済で借入を減らす、といった方法があります。変動金利から固定金利への借り換えでは、金利が上がって毎月の返済額が増えることが多く、金融機関の手数料や抵当権の設定登記の費用もかかります。
3-3 ハイブリッド戦略
「攻め」と「守り」を組み合わせる方法もあります。たとえば、次のような組み合わせ方です。
- 1棟目は自己資金を抑えて購入し、手元資金を残す
- 2棟目は、貯まったキャッシュフローや給与からの貯蓄を頭金に入れ、借入の割合を下げる
- 保有物件全体の返済比率が、あらかじめ決めた上限を超えないように管理する
「攻め」と「守り」の比重は、返済を続けられる範囲を確かめながら、物件の購入や借り換えのたびに見直していくことになります。
4 融資に強く、入居率が高いアパート経営会社
最後に、融資戦略を実践する上でパートナーとなり得る、融資付けに強く、かつ入居率の高い物件を提供するアパート経営会社を2社紹介します。
4-1 シノケンプロデュース
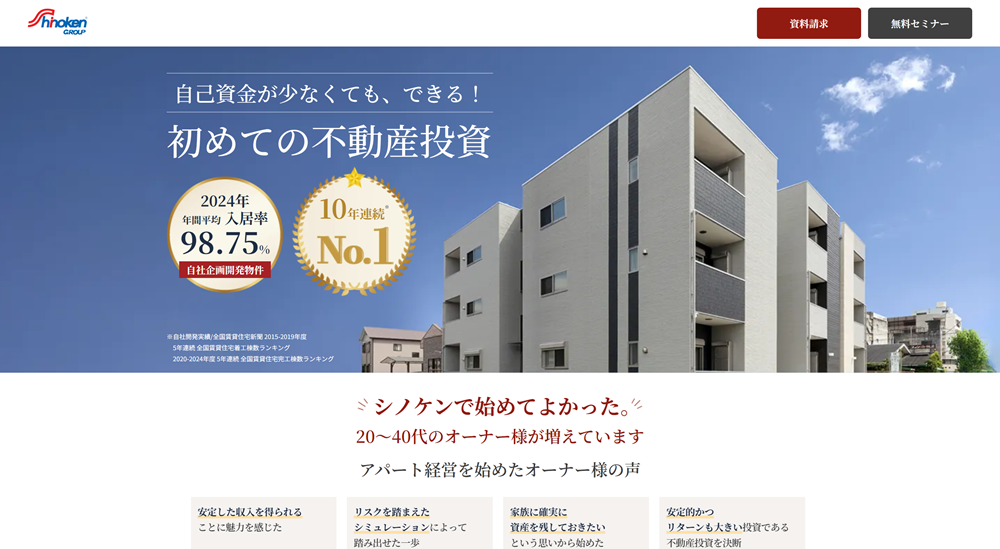 シノケンプロデュースは、日本で初めて新築アパート経営において独占提携ローンにより「頭金0円」からのアパート経営を可能にしたパイオニア企業です。
創業30年以上の実績と、グループ会社による管理戸数53,000戸以上(2025年12月末時点)、入居率99.0%(2025年年間平均/自社企画開発物件)という高い実績が金融機関から評価されており、好条件での融資アレンジに強みを持ちます。
「金利1%台」「期間35年」といった有利な融資条件の実績も豊富で、初心者であっても「攻め」と「守り」のバランスが取れた投資設計を提案してくれるのが特徴です。土地を持っていないサラリーマン層をメインターゲットにしており、年収500万円台からでも相談可能です。
4-2 アイケンジャパン
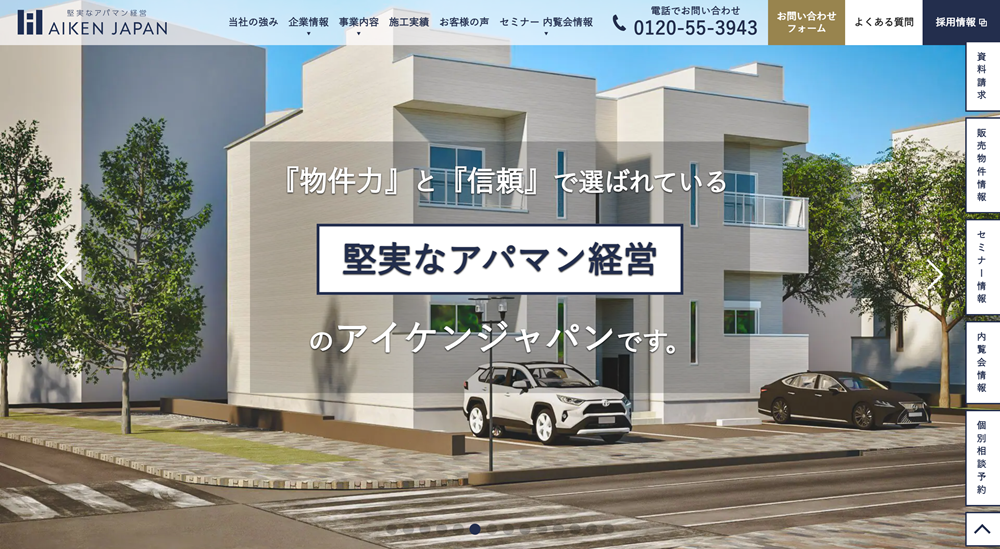 アイケンジャパンは、「堅実なアパート経営」を掲げ、入居者のターゲットを社会人女性に絞った防犯性・デザイン性の高いアパートを展開しています。
融資に関しては、金利1%台後半~、期間35年といった実績があり、複数の金融機関と提携しています。特筆すべきは「収益稼働率®」の高さです。新築時の想定家賃に対し、経年してもどれだけ家賃が下がっていないかを示す指標で、98.3%(2022年12月末時点)という高水準を維持しています。
これにより、銀行からの評価(積算評価・収益評価)が出やすく、フルローンに近い融資実績も豊富です。失敗しないための「守り(物件力)」と、資産を増やすための「攻め(融資力)」を兼ね備えた会社と言えます。
5 まとめ
不動産投資における融資戦略に、万人に共通する「正解」はありません。
- 守りの戦略:自己資金多め、固定金利、元金均等返済(安全第一)
- 攻めの戦略:フルローン、変動金利、期間延長(スピード・効率第一。空室や金利上昇の影響を受けやすい)
重要なのは、自分の現在の属性、資産状況、リスク許容度、そして最終的なゴール(いつまでに、いくらのキャッシュフローが欲しいか)を明確にし、それに合った戦略を選択することです。
資産が少ない時期は借入の比重を高め、資産が増えるにつれて借入を減らしていく考え方もあります。
融資を使えば自己資金より大きな額を投資できますが、借入が大きいほど、収支が悪化したときの返済の負担も重くなります。どの戦略をとる場合も、金融機関の融資条件と返済計画を確かめたうえで、借入の額と金利タイプを決めることが大切です。
- 入居率99%超・融資実績1%台など総合力が高いマンション投資会社の比較
- 頭金(自己資金)500万円以上で始められる不動産投資会社の比較・まとめ
- 頭金(自己資金)100万円以下で始められる不動産投資会社の比較・まとめ
- フルローンや低金利など融資に強い不動産投資会社の比較・まとめ
- サラリーマン・会社員に向いている不動産投資会社の比較・まとめ
- 【不労所得を目指したい方向け】不動産投資会社の比較・まとめ
- 入居率が高い(98%以上)不動産投資会社の比較・まとめ

伊藤 圭佑
最新記事 by 伊藤 圭佑 (全て見る)
- 木造・鉄骨造・RC造、アパート経営ではどの構造を選ぶ?コスト・耐用年数・融資の観点から比較 - 2025年12月24日
- 外国人入居者の受け入れはアパート経営の選択肢になる?審査・契約のポイントや多言語対応できるアパート経営会社も - 2025年12月20日
- 地方の高利回りアパートと都心のアパート、どちらを選ぶ?空室や設備交換の費用で比べる実質利回り - 2025年11月24日
- 年収1000万円以上の不動産投資、自己資金はどれだけ入れる?フルローンの諸費用や借入の注意点 - 2025年11月23日
- アパートローンの「守り」と「攻め」とは?自己資金・金利タイプ・返済方法の違いと金利上昇のリスク - 2025年10月23日
無料資料請求や個別相談などが利用できる不動産投資会社[PR]
初心者の方の情報収集に役立つ無料の資料や無料の個別コンサルティングを行っている不動産投資会社を厳選ピックアップしご紹介しています。
シノケンプロデュース
 入居率99%、トップクラスのアパート経営実績でローン融資にも強い不動産投資会社
エイマックス(A-MAX)
 東京23区中古ワンルームで入居率99.2%、月々収支黒字・購入後の賃料アップ実績多数・保証も充実
プロパティエージェント
 東京23区・横浜中心のワンルーム投資で入居率99%超!プライム上場グループ企業で融資にも強み